Un acheteur trouvé sur une petite annonce, un « ami » rencontré sur Internet ou un employeur qui vous propose un petit travail vous envoie un chèque. Par exemple 1 570 €. Quelques heures plus tard, la somme apparaît bien sur votre compte. Puis il vous écrit : « Je me suis trompé, j'ai trop versé. Gardez 700 € pour vous et renvoyez-moi le reste en coupons PCS. » Tout a l'air réglé… jusqu'au jour où la banque reprend les 1 570 €. Voici comment fonctionne cette arnaque, et comment ne pas tomber dedans.
Comment fonctionne l'arnaque au faux chèque
Tout repose sur un chèque qui ne sera jamais payé. Il peut être sans provision (il n'y a pas assez d'argent sur le compte de celui qui l'a signé), volé ou falsifié. Le scénario se déroule presque toujours de la même façon :
- L'escroc gagne votre confiance et obtient vos coordonnées, parfois votre RIB.
- Il vous envoie un chèque à déposer, d'un montant plus élevé que prévu.
- La somme s'affiche sur votre compte, souvent dès le lendemain du dépôt.
- Il invente un prétexte (erreur de montant, frais à avancer, « commission » pour vous) et vous demande de lui renvoyer une partie de l'argent, vite, en coupons de recharge.
- Quelques jours plus tard, le chèque revient impayé. La banque retire toute la somme de votre compte.
Le ministère de l'Intérieur décrit exactement ce piège sur son site Ma Sécurité : le fraudeur paie un montant supérieur, puis demande le remboursement de la différence avant que la banque ne rejette le chèque.
Pourquoi l'argent « disparaît » quelques jours plus tard
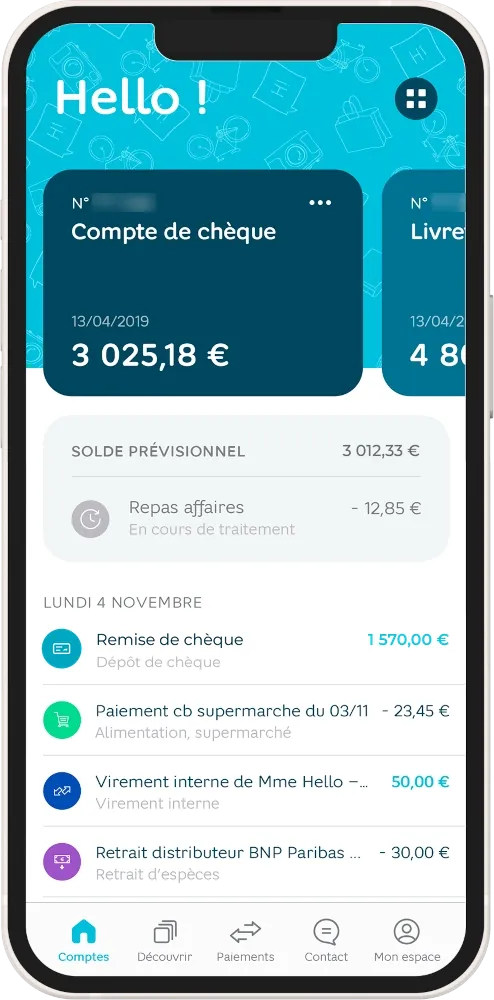
Quand vous déposez un chèque, la banque l'inscrit sur votre compte très rapidement, mais sous réserve d'encaissement. Cela veut dire qu'elle vous avance l'argent, le temps de vérifier que le chèque est bon. La Banque de France l'explique : la banque n'apprend que quelques jours après le dépôt que le chèque est impayé. Elle annule alors la remise. Selon elle, ces chèques frauduleux sont rejetés au bout d'une ou deux semaines.
Résultat : l'argent que vous avez envoyé à l'escroc est perdu, et votre compte peut se retrouver dans le rouge.
Mon conseil : une somme qui s'affiche sur votre compte n'est pas une preuve de paiement. Tant que le chèque n'est pas définitivement encaissé, ne dépensez et ne renvoyez rien.
Le coupon PCS, l'argent liquide des escrocs
Un coupon PCS (ou Transcash, Neosurf…) est un ticket de recharge vendu au bureau de tabac. Il sert à mettre de l'argent sur une carte prépayée, une carte qui n'est rattachée à aucun compte bancaire. Comme le rappelle Service-Public.fr, la personne qui connaît le code du coupon peut récupérer la somme. Cybermalveillance.gouv.fr le confirme : l'escroc enregistre directement les codes pour créditer une carte qui lui appartient.
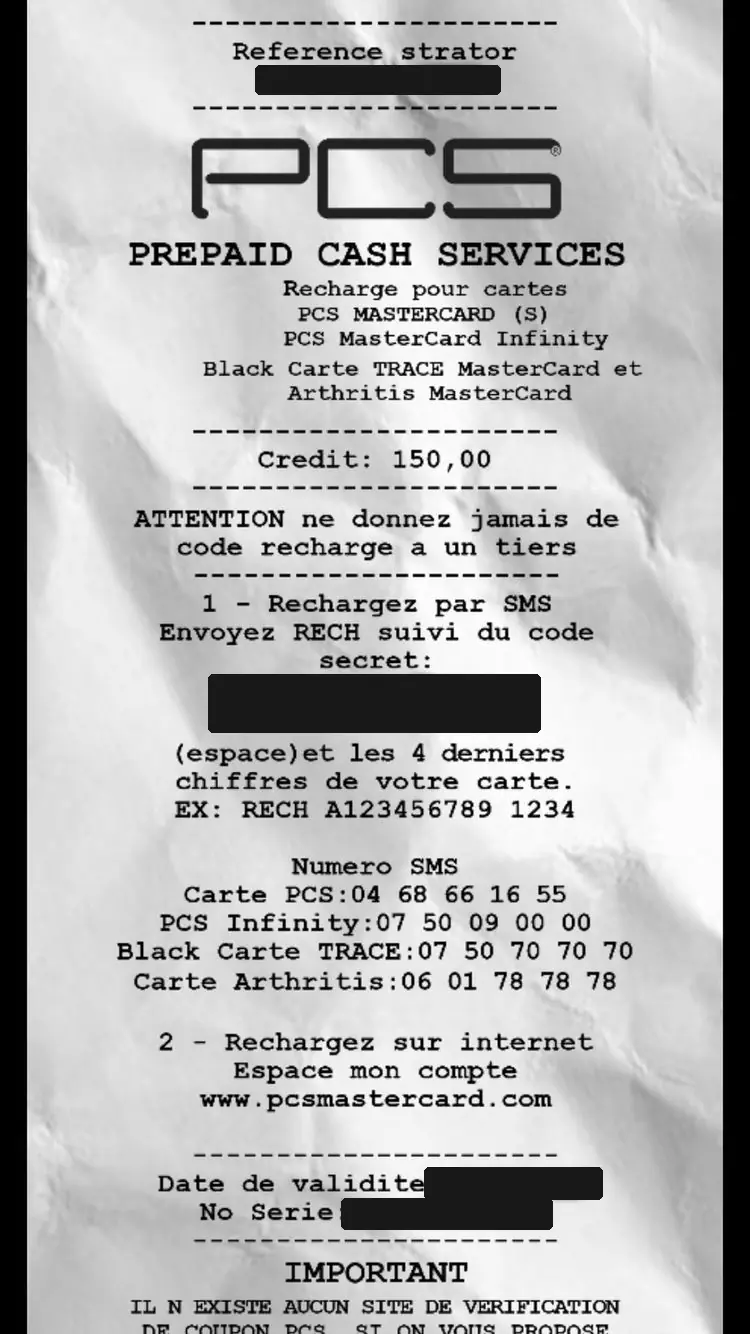
PCS le dit lui-même sur son site officiel : ses coupons servent uniquement à recharger une carte PCS, jamais à payer quelqu'un sur un site de petites annonces. Et il n'existe aucun site de « vérification » de coupons.
Mon conseil : traitez un code de coupon comme un billet de banque. Si un inconnu vous le réclame, c'est une arnaque, sans exception.
Les bons réflexes
- N'acceptez pas de chèque d'un inconnu, surtout pour une vente à distance.
- Attendez 1 à 2 semaines après le dépôt avant de faire quoi que ce soit avec l'argent. C'est le conseil du ministère de l'Intérieur.
- Méfiez-vous d'un montant trop élevé et d'une demande de remboursement de la différence.
- N'encaissez jamais un chèque pour le compte de quelqu'un d'autre, même pour « rendre service ». La Banque de France rappelle que c'est illégal et très dangereux.
- Ne donnez jamais un code de coupon, ni par téléphone, ni par message, ni sur un site.
- Préférez le virement ou un paiement en ligne sécurisé pour vos ventes entre particuliers.
Mon conseil : au moindre doute, appelez votre banque avec le numéro habituel (celui de votre carte ou de votre relevé) et demandez si le chèque est vraiment encaissé.
Vous avez déjà envoyé des coupons ? Voici quoi faire
Pas de honte : ces escrocs sont très convaincants. Agissez vite.
- Arrêtez tout : n'achetez plus aucun coupon et ne répondez plus à l'escroc.
- Gardez les preuves : le chèque ou sa copie, les tickets de caisse des coupons, les messages, le numéro ou le profil de l'escroc.
- Prévenez votre banque tout de suite. Service-Public.fr recommande d'alerter immédiatement sa banque en cas d'escroquerie. Parlez-lui aussi du découvert éventuel.
- Appelez le service client de l'émetteur du coupon (numéro indiqué sur son site officiel), ticket en main. Le remboursement n'est pas garanti, car l'escroc utilise souvent les codes aussitôt.
- Déposez plainte au commissariat ou à la gendarmerie. Selon les cas, une plainte en ligne est possible : la fiche Escroquerie de Service-Public.fr vous indique la marche à suivre.
- Faites-vous guider : appelez Info Escroqueries au 0 805 805 817 (gratuit, du lundi au vendredi de 9 h à 18 h 30), ou faites le point sur 17Cyber. Vous pouvez aussi signaler l'escroquerie sur Pharos.
Mon conseil : parlez-en à vos proches, surtout aux plus âgés et aux plus jeunes. Une seule phrase à retenir : « On ne rembourse jamais un trop-perçu en coupons. »
Besoin d'un coup de main ?
Vous voulez apprendre à vérifier vos opérations sur l'application de votre banque, ou faire le point après un message suspect ? Je me déplace chez vous à Ballainvilliers, Villiers-sur-Orge, La Ville-du-Bois, Épinay-sur-Orge et alentours. Appelez-moi au 07 43 72 45 59 ou écrivez-moi à contact@informatique-orge.fr. On regardera ça ensemble, tranquillement.
Killian